
Il mercato degli smartphone negli Stati Uniti chiude il terzo trimestre 2026 con una contrazione del 9% nelle spedizioni rispetto allo stesso periodo del 2025. Secondo gli ultimi dati di Counterpoint Research, a pesare sulle vendite sono soprattutto le difficoltà di approvvigionamento delle memorie e l’aumento dei relativi costi, che stanno penalizzando in particolare i dispositivi Android di fascia economica. In questo scenario Apple rafforza la propria leadership, raggiungendo il 57% del mercato, mentre Motorola registra la flessione più marcata in termini di quota.
L’andamento del periodo luglio-settembre conferma le difficoltà già emerse nel secondo trimestre, quando erano stati soprattutto gli smartphone più accessibili a subire gli effetti delle tensioni sulla componentistica. Il fenomeno sta contribuendo a modificare gli equilibri competitivi, favorendo i produttori maggiormente presenti nelle fasce di prezzo elevate e penalizzando quelli più esposti al segmento entry-level.
Apple conquista il 57% del mercato americano
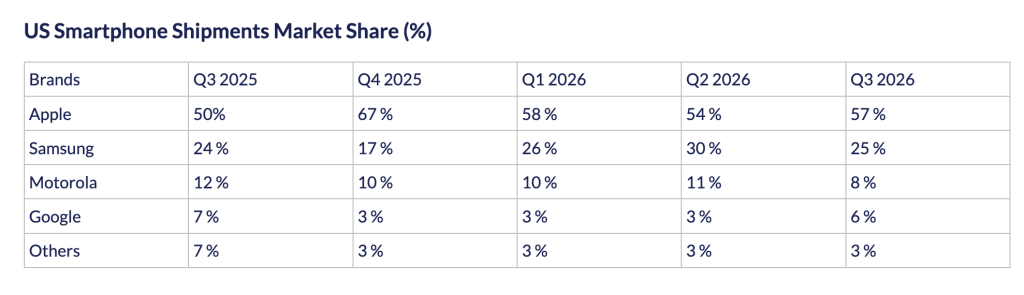
Il dato più significativo riguarda Apple, che porta la propria quota di mercato dal 50% del terzo trimestre 2025 al 57% del 2026, guadagnando sette punti percentuali in dodici mesi.
Secondo Counterpoint, Apple è l’unico produttore tra quelli analizzati a non aver registrato un calo delle spedizioni. In un mercato complessivamente in contrazione, questa tenuta ha permesso all’azienda di Cupertino di ampliare sensibilmente il proprio vantaggio competitivo.
Samsung mantiene la seconda posizione con una quota del 25%, rispetto al 24% di un anno prima. Il dato evidenzia una maggiore capacità di resistenza rispetto alla maggior parte dei concorrenti, pur all’interno di un mercato in difficoltà.
La quota del produttore coreano risulta tuttavia inferiore al 30% registrato nel secondo trimestre 2026.
Counterpoint attribuisce la relativa tenuta di Samsung alla strategia commerciale che combina smartphone premium e modelli più accessibili della famiglia Galaxy A. La presenza in più segmenti di prezzo consente all’azienda di distribuire meglio gli effetti dell’aumento dei costi, senza dipendere esclusivamente dalla domanda di fascia economica.
Motorola scende dall’12% all’8%, Google risale grazie ai Pixel 11
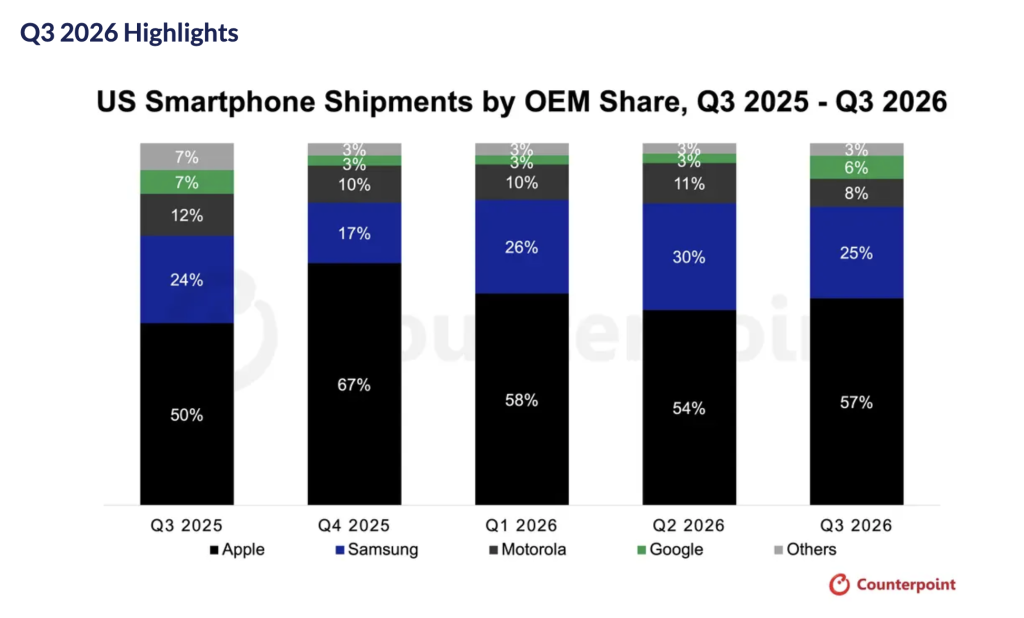
Quote delle spedizioni di smartphone negli Stati Uniti, terzo trimestre Motorola rimane il terzo produttore negli Stati Uniti, ma la sua posizione si indebolisce sensibilmente. Dopo aver registrato una crescita delle spedizioni nel secondo trimestre, l’azienda vede la propria quota scendere dal 12% all’8% su base annua.
La flessione è strettamente collegata alla maggiore esposizione ai dispositivi di fascia bassa, particolarmente vulnerabili all’aumento dei prezzi delle memorie.
In questa categoria, anche incrementi relativamente contenuti dei costi industriali possono incidere sensibilmente sui margini dei produttori e sulla competitività del prezzo finale.
Google occupa invece la quarta posizione con il 6% del mercato, rispetto al 7% dello stesso trimestre del 2025. Il confronto annuale rimane quindi negativo, ma il risultato rappresenta un miglioramento rispetto al 3% registrato nel secondo trimestre 2026.
A sostenere la ripresa sequenziale sarebbe stato soprattutto il lancio della nuova famiglia Pixel 11, che ha contribuito a rafforzare la presenza commerciale di Google nel mercato americano.
Il costo delle memorie penalizza soprattutto gli smartphone economici
L’analisi di Counterpoint evidenzia come la disponibilità e il prezzo delle memorie stiano diventando fattori sempre più importanti nella competizione tra produttori. Gli smartphone di fascia bassa sono particolarmente esposti perché utilizzano componenti il cui costo incide maggiormente sul prezzo complessivo del dispositivo. Quando aumentano i prezzi di RAM e memoria interna, i produttori devono scegliere se assorbire i maggiori costi, riducendo i margini, oppure trasferirli sui consumatori. Entrambe le possibilità presentano rischi commerciali. La prima penalizza la redditività, mentre la seconda può indebolire la domanda proprio nelle fasce di mercato più sensibili al prezzo.
I produttori premium dispongono invece di una maggiore flessibilità, perché il costo della memoria rappresenta una quota relativamente più contenuta del prezzo finale e la decisione d’acquisto dipende anche da altri fattori, come ecosistema, prestazioni e valore del marchio. Questo contribuisce a spiegare perché Apple riesca a rafforzare la propria posizione in un mercato complessivamente in contrazione.
Quattro produttori controllano quasi tutto il mercato USA
Un altro elemento significativo riguarda la crescente concentrazione delle spedizioni. Nel terzo trimestre 2026, Apple, Samsung, Motorola e Google rappresentano complessivamente circa il 96% del mercato statunitense, sulla base delle quote arrotondate riportate da Counterpoint. La quota aggregata degli altri produttori scende infatti dal 7% al 3% in un anno.
Il mercato americano appare quindi sempre più concentrato nelle mani di pochi protagonisti, con spazi commerciali limitati per i marchi che non dispongono di una presenza consolidata nella distribuzione o di una forte riconoscibilità presso i consumatori.
La contrazione delle spedizioni e l’aumento dei costi rendono inoltre più difficile competere attraverso il solo prezzo, riducendo ulteriormente le opportunità per gli operatori più piccoli.
Il dato più rilevante del trimestre non è soltanto il rafforzamento di Apple, ma la crescente vulnerabilità del segmento economico. Le tensioni sui costi delle memorie stanno incidendo in modo differente sui produttori, favorendo quelli con un maggiore peso della fascia premium e comprimendo gli spazi competitivi dei marchi più dipendenti dai dispositivi entry-level.
Per il mercato americano si tratta di un cambiamento che potrebbe andare oltre le difficoltà congiunturali del trimestre: se la pressione sulla componentistica dovesse proseguire, la capacità di proteggere i margini e mantenere prezzi competitivi diventerebbe un fattore sempre più determinante per le quote di mercato.